Última actualización: septiembre de 2026
Dos formas distintas de conseguir tu hipoteca
Cuando buscas financiación para comprar una vivienda, tienes básicamente dos caminos: acudir directamente a un banco, o hacerlo a través de un bróker hipotecario que negocie en tu nombre con varias entidades a la vez. Ninguna de las dos opciones es mejor en todos los casos: depende de tu perfil, de tu disponibilidad de tiempo y de cuánto margen de negociación creas que tienes por tu cuenta.
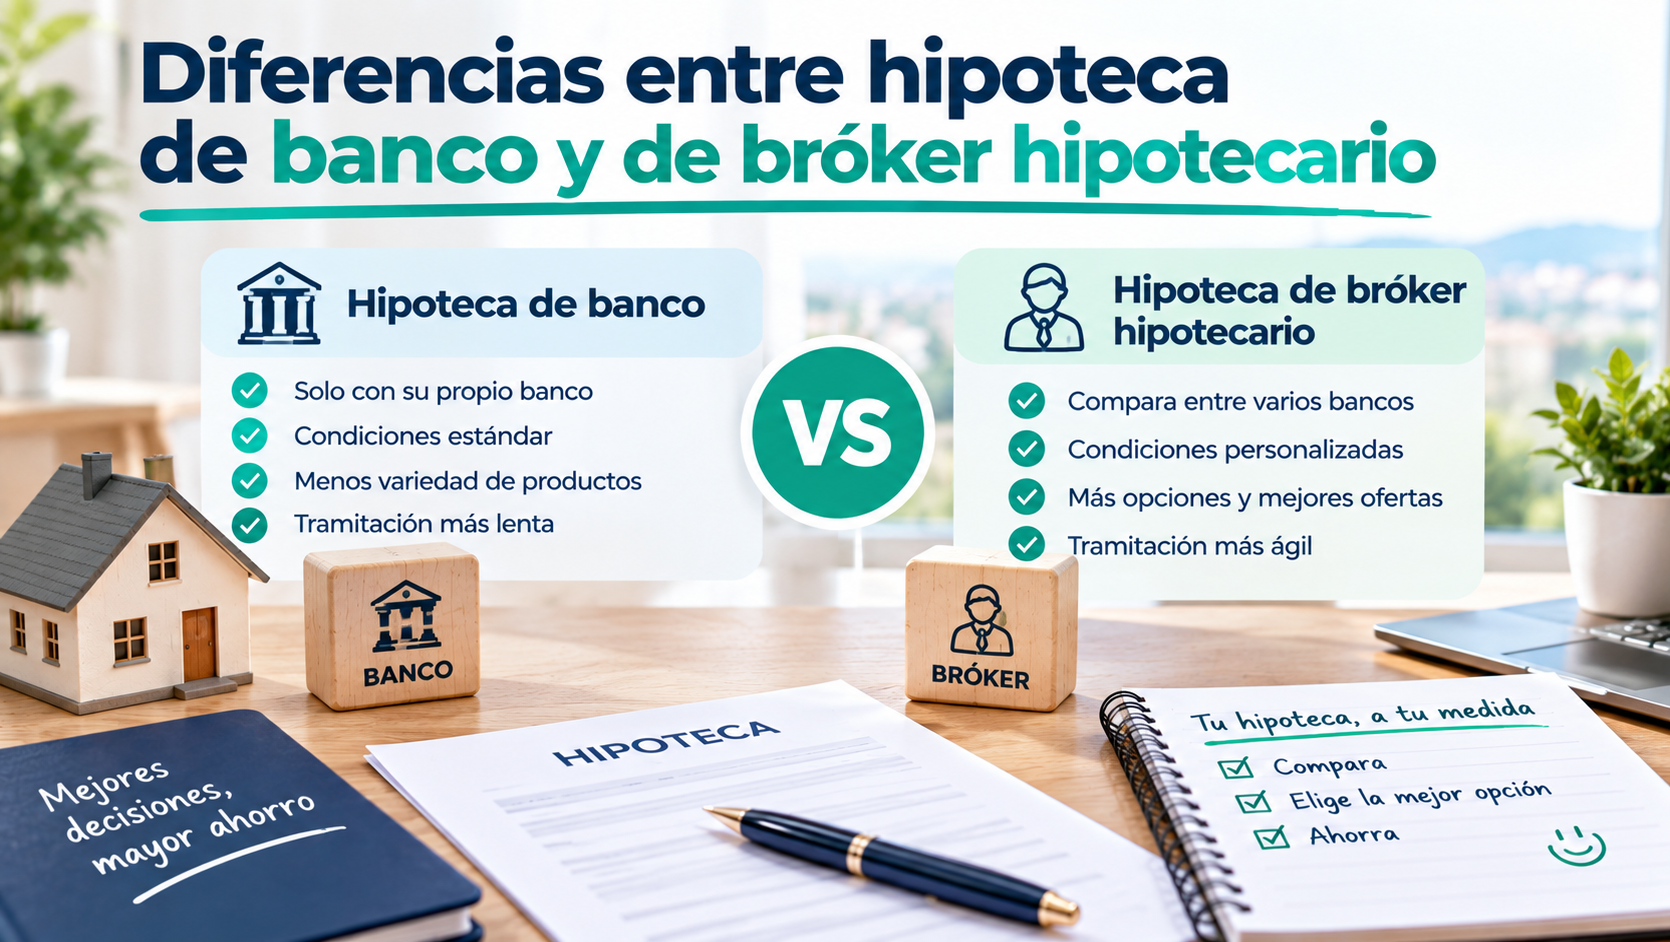
Comparativa directa
| Aspecto | Ir directamente al banco | Bróker hipotecario |
|---|---|---|
| Ofertas disponibles | Solo el producto de esa entidad | Ofertas comparadas de múltiples bancos |
| Tiempo estimado del proceso | Hasta 2-3 meses | Entre 3 semanas y 1 mes, en muchos casos |
| Financiación máxima habitual | Hasta el 80% | Hasta el 90-100% en algunos perfiles |
| Negociación | La haces tú mismo | La hace un profesional especializado |
| Coste del servicio | Ninguno adicional | Gratuito en algunos casos, o de pago (entre el 1% y el 5% del importe, o tarifa fija) |
| Adecuado para | Perfiles sencillos, con tiempo para comparar por su cuenta | Perfiles complejos, autónomos, quienes buscan ahorrar tiempo o maximizar financiación |
Qué ganas yendo directamente al banco
- Trato directo con la entidad que finalmente te concederá el préstamo, sin intermediarios.
- Sin coste adicional de ningún tipo, más allá de las condiciones propias de la hipoteca.
- Puede bastar si tu perfil es sencillo: nómina estable, buen historial, ahorro suficiente para la entrada. En estos casos, un banco puede ofrecerte condiciones ya competitivas sin necesidad de negociación adicional.
Su principal limitación es que solo verás las condiciones de esa entidad concreta, sin poder comparar en el momento con lo que te ofrecería otro banco por el mismo perfil.
Qué ganas con un bróker hipotecario
- Comparación real entre bancos: en lugar de visitar sucursula tras sucursal, el bróker presenta tu perfil a varias entidades a la vez y te trae las ofertas ya comparadas.
- Ahorro de tiempo: al centralizar la documentación y las gestiones, el proceso completo puede resolverse en unas semanas, frente a los meses que puede llevar negociar banco por banco.
- Acceso a condiciones no siempre disponibles al público: algunos bancos tienen acuerdos específicos con determinados brókeres que permiten acceder a tipos o porcentajes de financiación distintos a los del canal habitual de sucursal.
- Especialmente útil en casos complejos: autónomos con ingresos variables, quienes buscan financiar más del 80% del valor de la vivienda, o perfiles con alguna singularidad que dificulte la negociación directa.
Cómo cobran los brókeres hipotecarios
Existen distintos modelos, y conviene tenerlos claros antes de contratar:
- El banco paga al bróker (gratuito para el cliente): el intermediario recibe su comisión de la entidad cuando la operación se cierra con éxito. Es el modelo más habitual entre las plataformas digitales de asesoramiento hipotecario.
- El cliente paga al bróker: una comisión que suele moverse entre el 1% y el 5% del importe de la hipoteca, o una tarifa fija (normalmente entre 3.000 € y 5.000 €).
- Modelo mixto: una combinación de una parte fija cobrada al cliente más una comisión que recibe también del banco.
Que un bróker cobre honorarios no significa automáticamente que sea mejor o peor que uno gratuito: lo relevante es si la mejora de condiciones que consigue compensa el coste. Por ejemplo, rebajar 0,30 puntos el diferencial de una hipoteca variable de 200.000 € a 25 años puede suponer un ahorro en intereses muy superior a unos honorarios de 1.500-2.000 €.
Cuándo puede compensar más un bróker
- Si tu situación financiera es excelente y quieres maximizar las condiciones que puedes conseguir, no solo acceder a una hipoteca aprobada.
- Si necesitas financiar más del 80% del valor de la vivienda, un porcentaje que muchos bancos no ofrecen de entrada a un cliente que llega por su cuenta.
- Si eres autónomo o tienes ingresos variables, casos donde la negociación directa suele ser más difícil sin experiencia previa.
- Si prefieres delegar la gestión de documentación y comparación de ofertas en lugar de dedicarle tiempo tú mismo.
Cuándo puede bastar con ir directamente al banco
- Si tu perfil es muy sólido (nómina estable, buen historial, ahorro suficiente) y el banco ya te ofrece una condición competitiva desde el primer contacto.
- Si tienes tiempo y disposición para comparar tú mismo varias entidades usando comparadores online.
- Si prefieres no depender de un tercero en la negociación y te sientes cómodo gestionando el proceso directamente.
Preguntas frecuentes
¿Puedo ir a un banco y a un bróker a la vez? Es posible, aunque conviene evitar presentar tu perfil a demasiadas entidades en poco tiempo, ya que las consultas repetidas pueden dejar huella en tu historial crediticio.
¿El bróker siempre consigue mejores condiciones que ir directamente al banco? No siempre, pero en la mayoría de los casos su capacidad de negociar con varios bancos a la vez y su conocimiento del mercado suelen traducirse en mejores condiciones que las que conseguiría un particular por su cuenta, especialmente en perfiles complejos.
¿Es seguro usar un bróker hipotecario? Sí, siempre que esté registrado como Intermediario de Crédito Inmobiliario ante el Banco de España, un requisito legal desde la Ley 5/2019. Puedes consultar más detalles en nuestra guía de mejores brókers hipotecarios en España.
Conclusión
No hay una respuesta única sobre si conviene más ir directamente al banco o usar un bróker hipotecario: depende de tu perfil, de tu disponibilidad de tiempo y de cuánta financiación necesitas. Si tu situación es sencilla y tienes tiempo para comparar, ir directamente al banco puede ser suficiente. Si buscas maximizar condiciones, ahorrar tiempo o tienes un perfil más complejo, un bróker hipotecario puede marcar una diferencia real en el resultado final.
¿Quieres tener una referencia antes de comparar? Prueba nuestro simulador de hipoteca para calcular tu cuota estimada según distintos escenarios.
Deja una respuesta